Co se má změnit od roku 2027
Návrh nazvaný „Lepší penzijko“ počítá s vyšší podporou pro děti a mladé, nižšími poplatky a širší možností vybrat část úspor před důchodem. Týkat se má nových i stávajících smluv.
Změny zatím nejsou definitivně schválené. Vláda návrh předložila Sněmovně, kde prošel druhým čtením. Navrhovaný začátek je 1. ledna 2027, podmínky i termín se ale ještě mohou změnit. V přehledu proto najdete zvlášť dnešní pravidla a zvlášť návrh.
Kolik vám přidává stát
Dnes získáte státní příspěvek, když odkládáte alespoň 500 Kč měsíčně. Stát přidává 20 % z vašeho vkladu, nejvýše 340 Kč při spoření 1 700 Kč měsíčně nebo více. Lidem, kterým byl přiznán starobní důchod, státní příspěvek nenáleží.
Podle návrhu by lidé do 30. narozenin dostávali dvojnásobek: 40 % z vkladu, nejvýše 680 Kč měsíčně. Dětem do 18. narozenin by pro podporu stačilo spořit už 100 Kč měsíčně. Od 18 let by zůstala minimální částka 500 Kč.
Další sloupce tabulky zobrazíte posunutím do strany →
| Vlastní vklad měsíčně | Stát dnes | Návrh: do 18. narozenin | Návrh: 18–29 let | Návrh: od 30 let | Daňová úspora ročně (15 %) |
|---|---|---|---|---|---|
| 100 | 0 | 40 | 0 | 0 | 0 |
| 300 | 0 | 120 | 0 | 0 | 0 |
| 500 | 100 | 200 | 200 | 100 | 0 |
| 1 000 | 200 | 400 | 400 | 200 | 0 |
| 1 500 | 300 | 600 | 600 | 300 | 0 |
| 1 700 | 340 | 680 | 680 | 340 | 0 |
| 2 000 | 340 | 680 | 680 | 340 | 540 |
| 2 500 | 340 | 680 | 680 | 340 | 1 440 |
| 3 000 | 340 | 680 | 680 | 340 | 2 340 |
| 3 700 | 340 | 680 | 680 | 340 | 3 600 |
| 5 700 | 340 | 680 | 680 | 340 | 7 200 |
Řádky „Návrh“ ukazují připravovaná pravidla. Daňovou úsporu počítám při stejném vkladu celý rok, 15% sazbě daně a nevyužitém limitu odpočtu. Rodič si vklady na smlouvu dítěte z daní neodečte. U lidí s přiznaným starobním důchodem platí pro odpočet jiné podmínky.
Kolik můžete naspořit dítěti
Penzijní spoření můžete založit i malému dítěti. Nejdřív si ale řekněte, na co mu chcete spořit. Peníze na studium nebo první bydlení budete potřebovat dřív než úspory na důchod, a tomu by měl odpovídat i výběr spoření.
Podívejme se na příklad: od narození dítěte odkládáte 1 700 Kč měsíčně. Za 18 let vložíte 367 200 Kč. Kolik by na účtu mohlo být při dnešní a navrhované podpoře, ukazují následující dvě varianty.
Při dnešní podpoře
777 157 Kč
Modelová hodnota při 6 % ročně.
- Vlastní vklady
- 367 200 Kč
- Státní příspěvky
- 73 440 Kč
- Celkem bez zhodnocení
- 440 640 Kč
Pokud by platil návrh
906 683 Kč
Modelová hodnota při 6 % ročně.
- Vlastní vklady
- 367 200 Kč
- Státní příspěvky
- 146 880 Kč
- Celkem bez zhodnocení
- 514 080 Kč
Počítám se zhodnocením 6 % ročně a stejnou státní podporou po celých 18 let. Je to příklad, ne zaručený výsledek. Hodnota investice může také klesat a inflace sníží kupní sílu naspořených peněz.
Celou uvedenou částku si dítě v 18 letech nemůže automaticky vybrat. Penzijko slouží hlavně na stáří. Pokud chcete dítěti pomoci i se školou nebo bydlením, připravíme vedle něj peníze, které bude moci použít dříve.
Jak je příklad spočítaný
Model zahrnuje 216 měsíčních vkladů. Vlastní vklad i státní příspěvek připisuji na konci měsíce; ve skutečnosti stát příspěvky posílá s jiným časováním. Roční zhodnocení 6 % převádím na měsíční míru jako (1,06)^(1/12) − 1. Výpočet předpokládá výnos po průběžných poplatcích, ale před případnou daní při výplatě. Částky nezohledňují inflaci. V obou variantách zůstává státní podpora po celou dobu stejná.
Kdy by šla část peněz vybrat
Návrh by umožnil jednorázově vybrat část úspor od 18 let do doby před 36. narozeninami, pokud spoření trvalo alespoň deset let. Šlo by až o třetinu vlastních vkladů a jejich zhodnocení, bez určení, na co peníze použijete. Státní příspěvky do této částky nepatří.
Částečný výběr pro mladé je za určitých podmínek možný i dnes, ale v kratším období kolem 18. narozenin. Než o něj požádáte, ověřím s vámi podmínky smlouvy, termín žádosti a případné dopady na daně.
Jak vám penzijko může snížit daně
Daňový odpočet můžete využít už dnes. Pokud vám nebyl přiznán starobní důchod, započítávají se do něj vlastní vklady nad 1 700 Kč měsíčně. Od základu daně můžete odečíst nejvýše 48 000 Kč za rok.
Při spoření 5 700 Kč měsíčně připadá na odpočet 4 000 Kč za měsíc, tedy 48 000 Kč ročně. Při 15% sazbě tak můžete na dani ušetřit 7 200 Kč za rok, pokud splníte podmínky a máte dostatečný základ daně.
Limit 48 000 Kč je společný i pro další podporované produkty, například DIP, životní pojištění nebo pojištění dlouhodobé péče. Pokud je využíváte, podíváme se na ně společně. Vklady na penzijko dítěte si rodič odečíst nemůže.
Nižší poplatky a změny v investování
U běžných fondů má podle návrhu skončit poplatek ze zhodnocení a poplatek za správu má klesnout nejvýše na 0,5 % ročně. Výjimkou mají být alternativní fondy. Změny mají platit pro nové i stávající klienty.
Přibýt má také možnost zvolit strategii životního cyklu. Ta by rozložení investic přizpůsobovala věku a době do plánovaného výběru. V mladším věku by větší část peněz mířila do dynamických investic, později by se postupně přesouvala do konzervativnějších.
U vaší smlouvy proto projdeme i fond, ve kterém spoříte. Záleží na tom, kdy budete peníze potřebovat a jak velké kolísání jejich hodnoty dokážete přijmout.
Jak může vypadat výsledek v praxi
Na tomto anonymizovaném výpisu je za rok 2025 uvedeno zhodnocení 39 179,22 Kč. Vedle státní podpory tak do výsledku výrazně promluvilo i to, jak se dařilo investicím ve fondech.
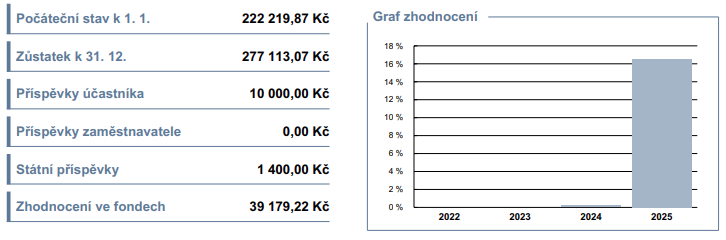
Podle Asociace penzijních společností dosáhly dynamické fondy v roce 2025 průměrného čistého výnosu 16,5 %. Takový výsledek se ale nemusí opakovat. Dynamické fondy mohou i výrazně klesnout, proto je důležité vybírat je podle délky spoření a vaší situace.
Máte penzijko už delší dobu?
Vezměte si poslední výpis a podívejme se na něj společně. Projdeme:
- zda máte penzijní připojištění, nebo doplňkové penzijní spoření a jaké podmínky se k němu vážou,
- v jakém fondu peníze leží a kdy je budete potřebovat,
- kolik posíláte vy, zaměstnavatel a stát a zda využíváte daňový odpočet,
- kolik peněz máte dostupných mimo penzijko pro běžné a nečekané výdaje.
Někdy stačí upravit měsíční vklad nebo fond. Jindy může být vhodné smlouvu ponechat. Napište mi, co máte sjednané. Vysvětlím vám možnosti a domluvíme se, co má smysl změnit.
Zdroje a ověření informací
Informace zkontrolovány 12. 11. 2026. Stav projednávání vychází z přehledu Sněmovny k 11. 11. 2026. Připravované změny popisuji podle vládního návrhu. Příklady spoření jsou vlastní výpočty.